Investering i unoterte selskaper
Skrevet av

Hogne Sandanger
Investeringer i aksjer i unoterte selskaper er ofte forbundet med høy risiko. Mange kjøpere av unoterte aksjer undervurderer den usystematiske risikoen de påtar seg, og ulempene ved at aksjene ofte er vanskelige å omsette.
Med et unotert selskap menes her et selskap med aksjer som ikke er notert på børs. Mye av det som behandles nedenfor, gjelder også selskaper notert på en multilateral handelsfasilitet (MHF) som Euronext Growth, der omsetningen i aksjen ofte er beskjeden.
Nedenfor under punkt 1 sammenlignes ulike investeringsalternativer. Under punkt 2 forklares skillet mellom systematisk og usystematisk risiko. I punkt 3 introduseres kjøp av hele markedet som alternativ og målestokk for investeringer i unoterte selskaper. At kun et fåtall selskaper står for hele verdiskapingen i aksjemarkedet belyses under punkt 4. Under punkt 5 behandles hvordan risikoen knyttet til unoterte aksjer undervurderes, og under punkt 6 betydningen av minoritets- og likviditetsrabatt ved exit. Hvordan vi kan håndtere risikoen ved kjøp av unoterte aksjer behandles under punkt 7.
1. Ulike investeringsalternativer
Aksjer og bolig har over tid gitt omtrent samme realavkastning, rundt 7 prosent i året. Obligasjoner har gitt vesentlig mindre. Ulike investeringsalternativer skiller seg også på likviditet, kostnader og hvor stor del av risikoen som prises.
| Alternativ | Avkastning | Likviditet | Hovedrisiko |
|---|---|---|---|
| Bankinnskudd og obligasjoner | 2,5 % (obligasjoner) | God | Inflasjon og rente |
| Fast eiendom | 7,1 % (bolig, uten belåning) | Lav, 2,5–5 % i kjøpsomkostninger (selveie) | Konsentrasjon, belåning, politisk risiko |
| Børsnoterte aksjer, bredt indeksfond | 6,9 % | Svært god | Markedsfall |
| Private equity-fond | Oppkjøpsfond noe over børsen, venture noe under | Lav, kapitalen er bundet i 7–10 år | Valg av forvalter, kostnader |
| Direkte eierandel i unotert selskap | Svært spredt utfall | Svært lav | Selskapsspesifikk risiko, minoritetsposisjon |
Med avkastning menes historisk realavkastning per år.[1] For direkte eierandeler i unoterte selskaper finnes det ikke noe meningsfullt gjennomsnitt. Utfallet avhenger av det enkelte selskapet, og det er temaet for resten av artikkelen.
Investeringsalternativene måles mot et avkastningskrav som gjenspeiler risikoen investoren bærer, jf. punkt 2 nedenfor.
Investeringer i fast eiendom i de norske byene har de siste 33 årene dratt fordel av at renten har falt fra 9,5 % i 1992 til nær null i 2021. Befolkningen i Norge vokste med 1,3 millioner, og velstanden, målt som bruttonasjonalprodukt per innbygger i faste priser, økte med nærmere 60 %.
Styringsrenten er i skrivende stund 4,5 %, og et rentefall av samme størrelsesorden er ikke sannsynlig. Fruktbarheten er under 1,5 barn per kvinne, mot 2,1 som trengs for å opprettholde befolkningen uten netto innvandring. Ulempene ved investeringer i eiendom – lav likviditet, transaksjonsomkostninger på 2,5–5 % for kjøper av selveid bolig, høy risikokonsentrasjon og politisk risiko knyttet til skatt og regulering – er ikke redusert. Eiendom kan fortsatt være en god investering, men den historiske avkastningen er et svakt anslag for fremtiden.

2. Aksjemarkedet betaler for systematisk risiko
Risiko deles i en systematisk og en usystematisk del. Systematisk risiko er risikoen i aksjemarkedet som helhet: renteendringer, konjunkturer, finanskriser. Den kan ikke fjernes ved å spre investeringene. Usystematisk risiko er risikoen i det enkelte selskapet: en nøkkelperson slutter, en kunde forsvinner, et produkt feiler. Den usystematiske risikoen kan fjernes nesten helt ved å eie mange ulike selskaper.

De siste årene har det blitt stadig enklere og billigere å eksponere seg mot hele markedet gjennom brede indeksfond.
Avkastningskravet er den avkastningen en investering må forventes å gi for å være verdt å gjennomføre. Utgangspunktet er den risikofrie renten, pluss en markedspremie. For børsnoterte aksjer brukes gjerne kapitalverdimodellen (CAPM). Siden usystematisk risiko kan fjernes uten kostnad, er det kun den systematiske risikoen som gir uttelling, gjennom β:
E(Ri) = Rf + βi · (E(Rm) − Rf)
Her er Rf den risikofrie renten, β investeringens samvariasjon med markedet, og E(Rm) − Rf markedets risikopremie. Som risikofri rente kan i denne sammenheng brukes renten på en 10-årig norsk statsobligasjon, 4,55 % per 2. oktober 2026. Med en markedspremie på 5 prosentpoeng, medianen i PwC og Forening for finansfag Norges årlige undersøkelse, blir kravet til et bredt aksjefond rundt 9,5 % i året. Historisk har premien vært høyere: i USA ga aksjer knapt 7 prosentpoeng mer enn statsveksler per år i perioden 1928–2025, målt som geometrisk gjennomsnitt.
Kravet til en direkte investering i et unotert selskap bygges opp på samme måte, men med et tillegg for illikviditet. Aksjene kan ikke realiseres på et vilkårlig tidspunkt, og kan ofte bare overdras til en kjøper med forkjøpsrett eller forhandlingsmakt. Norske finansanalytikere som justerer avkastningskravet for illikvide aksjer, oppgir typisk et tillegg på 1–3 prosentpoeng, med 2 prosentpoeng som median. For et selskap i tidlig fase, med færre mulige kjøpere, er et tillegg over dette intervallet nærliggende, i størrelsesorden 3–5 prosentpoeng. Dette er den forskjellen som følger av at selskapet er unotert.
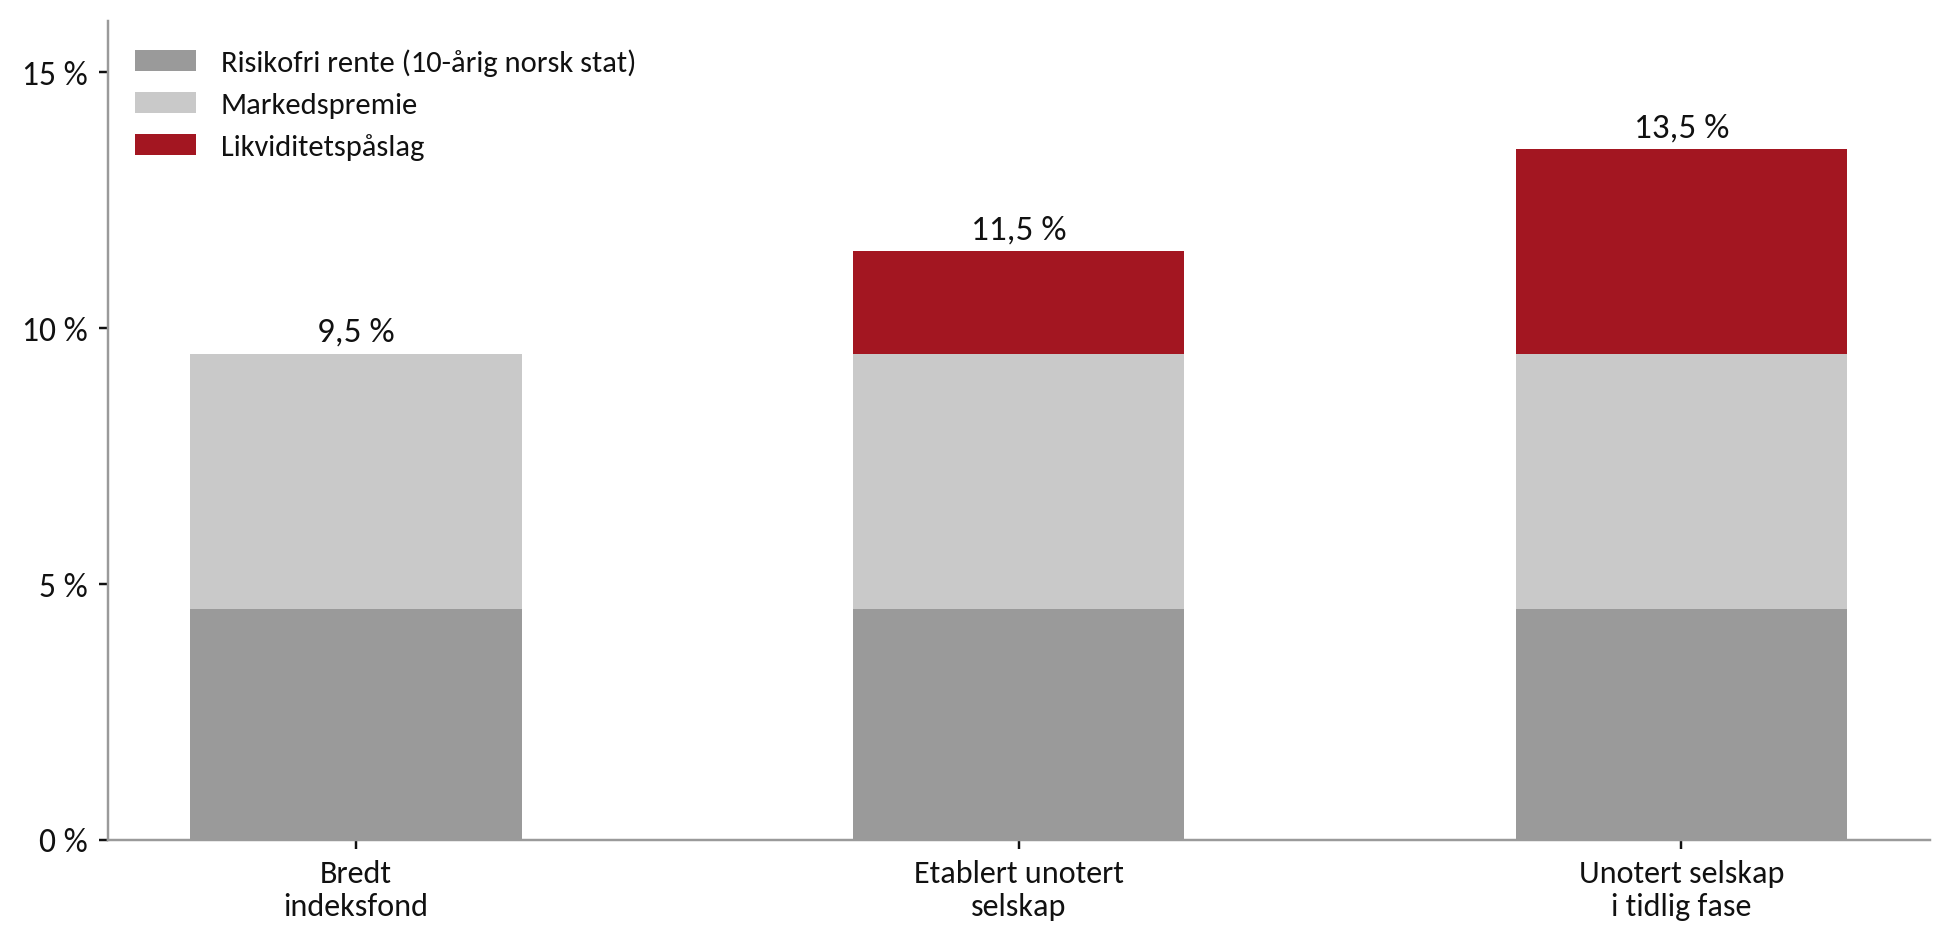
Selskapsspesifikk risiko inngår ikke i modellen. For en investor som er godt diversifisert, elimineres den selskapsspesifikke risikoen i porteføljen, og det er slike investorer som setter prisen. Den som har en stor del av formuen i ett selskap, bærer derfor risiko som ikke kompenseres. Den usystematiske risikoen må håndteres gjennom posisjonens størrelse, ikke gjennom et høyere avkastningskrav.
Damodaran gjengir avkastningskrav i venturemiljøet på 25–35 % for selskaper nær børsnotering og 50–70 % for oppstartsselskaper. Kravet anvendes gjerne på gründerens suksessbudsjett. Det fraråder Damodaran selv: konkursrisikoen bør i stedet håndteres gjennom et realistisk anslag og en egen justering for overlevelsessannsynlighet.
3. Hele markedet som alternativ og målestokk
Eksponering mot noterte aksjer oppnås oftest best ved eksponering mot et bredt marked til lavest mulig kostnad.
Brede globale indeksfond er eksponert mot flere tusen selskaper i alle bransjer og de fleste land. Vanguard FTSE Global All Cap, som handles på børs under tickeren VGLA, er et eksempel: indeksen omfatter rundt ti tusen selskaper, og fondet eier et representativt utvalg på om lag 6 400 selskaper, markedsvektet, fysisk og akkumulerende. Forvaltningshonoraret (TER) er 0,07 % i året, og fondets egne transaksjonskostnader 0,02 %, til sammen 0,09 %. Norske alternativer er Storebrand Global Indeks og KLP AksjeGlobal Indeks. Sistnevnte eier i færre selskaper, men har samme funksjon, og kan kjøpes direkte fra forvalteren. Fra og med inntektsåret 2026 er beskatningen i norske verdipapirfond lagt om: renteinntekter fritas, og bare 1 % av utbytteinntektene skattlegges i fondet. Skattebelastningen i fondet betyr derfor mindre enn før for valget mellom et norsk fond og en irskregistrert ETF.
En bred markedseksponering kan utløse kostnader gjennom følgende ledd:
| Kostnadsledd | Praktisk råd |
|---|---|
| Forvaltningshonorar i fondet (TER) | Under 0,10 % er realistisk for et indeksfond |
| Fondets egne transaksjonskostnader | Fremgår av KID og kommer i tillegg til TER |
| Plattformavgift | Kan ofte unngås helt: eie fondet direkte hos forvalteren, eller et børshandlet fond hos en megler uten plattformavgift |
| Honorar til formuesforvalter/rådgiver | Vurder om du trenger rådgiver |
| Kurtasje og valutaveksling | Kan unngås helt ved kjøp av norsk indeksfond. Ved kjøp av ETF gjelder det å bruke en prisgunstig plattform og ha lav transaksjonshyppighet |
| Skattekostnad | Reduseres ved å legge investeringen i holdingselskap eller aksjesparekonto (ASK) |
Tabellen under viser hva det koster å kjøpe andeler i en ETF notert i euro på Xetra. Det meste av forskjellen er ikke kurtasje, men valutapåslaget.
| Kostnadsledd | Nordnet, automatisk | Nordnet, valutakonto | Interactive Brokers |
|---|---|---|---|
| Kurtasje | 0,075 %, minst NOK 69 | 0,075 %, minst NOK 69 | 0,05 %, høyst 29 euro |
| Valutaveksling | 0,25 % | 0,075 % | 0,002 %, minst 2 dollar |
| Samlet kostnad i prosent | 0,33 % | 0,15 % | 0,005 % (grunnet kurtasjetak) |
| Kostnad i kroner | NOK 32 500 | NOK 15 000 | om lag NOK 510 |
De to nederste radene gjelder et kjøp for MNOK 10. «Automatisk» og «valutakonto» viser til vekslingsmetoden, og forskjellen mellom de to første kolonnene er bare den; investeringen er den samme. Avstanden fra Nordnet til Interactive Brokers (IBKR) skyldes at IBKR har et tak på EUR 29, slik at prosentsatsen faller med handelens størrelse.[2]
Kjøp av et norsk indeksfond direkte hos forvalteren krever verken valutaveksling eller kurtasje, og er enklest for de fleste. Forvaltningshonoraret varierer mellom ulike andelsklasser. Skal investoren i stedet eie et børshandlet fond som VGLA, kommer veksling og handel i tillegg.
4. Få selskaper gir hele avkastningen
4.1 Børsnoterte selskaper
Bessembinder (2026) illustrerer risikoen ved å eie få selskaper, basert på hundre år med amerikanske børsdata. Som det fremgår av figuren under ga halvparten av alle aksjer lavere avkastning enn −6,9 % over hele sin børstid. Kun 41 % av aksjene ga høyere avkastning enn statsveksler. Av totalt 29 081 selskaper sto 46 selskaper for 50 % av den samlede verdiskapingen.

Tallene er ikke et argument mot aksjer. Det verdivektede markedet ga 10,1 % i året over de samme hundre årene, mot 3,3 % på statsveksler. Det er den enkelte aksjen som er et lotteri, ikke markedet. Tallet er dessuten samlet avkastning over aksjens egen børstid, ikke per år. Median børslevetid var 6,8 år.
Den som eier markedet, eier også de få vinnerne. Vi må skille mellom forventet og sannsynlig avkastning. Forventet avkastning for en tilfeldig valgt enkeltaksje er ikke lavere enn markedets, men den som eier få selskaper, vil mest sannsynlig få avkastning langt under gjennomsnittet. Og jo lengre investeringen holdes, desto større blir avstanden. Det er denne avstanden diversifisering fjerner.
4.2 Unoterte selskaper
Siden unoterte aksjer ikke har løpende kurser, finnes det ingen fullstendig statistikk over skjevheten mellom selskapenes prestasjoner, tilsvarende Bessembinders statistikk for noterte selskaper. Det er imidlertid grunn til å tro at skjevhetene unoterte aksjer imellom er enda større enn for noterte aksjer.
| Utvalg | Funn | Kilde |
|---|---|---|
| Norske aksjeselskaper stiftet 2011 | 49 % var fortsatt aktive etter fem år. For alle nye foretak var andelen 27 % | SSB, 2018 |
| 1 137 exits fra amerikanske engleinvestorer | 52 % ga tilbake mindre enn innskutt kapital. 7 % ga mer enn ti ganger pengene og sto for 75 % av alt som ble betalt tilbake | Wiltbank og Boeker, 2007 |
| Amerikanske venturefinansieringer siste tiår | Nesten halvparten av finansieringene tapte penger. Under 4 % av kapitalen ga ti ganger pengene eller mer | Correlation Ventures |
| Over 2 000 venturefinansierte amerikanske selskaper | Opptil 75 % ga aldri kontanter tilbake til investorene | Ghosh, Harvard Business School |
De faktiske utfallene er sannsynligvis svakere enn tabellen viser.[3] Unoterte selskaper er dessuten ingen ensartet gruppe: et etablert selskap med stabil drift og utbytte har langt mindre skjeve utfall enn en tidligfaseinvestering.
5. Vi undervurderer den usystematiske risikoen
Den selskapsspesifikke risikoen knyttet til unoterte aksjer blir systematisk undervurdert. Daniel Kahneman beskriver mekanismen i «Tenke, fort og langsomt» (2011). Blant gründere satte 81 % sjansen for at nettopp deres foretak ville lykkes til 7 av 10 eller bedre, og 33 % mente faren for å mislykkes var null. Budsjettet en investor får presentert, beskriver derfor suksessutfallet, fordi det er det gründeren selv ser. Kahnemans motgift er utenfrablikket: spør hvordan det har gått med sammenlignbare selskaper, og bruk grunnfrekvensen i stedet for gründerens plan. En erfaren forretningsadvokat som har sett mange av de samme selskapene og avtalene, kjenner grunnfrekvensen og står utenfor gründerens fortelling.
Avkastningskravet fra punkt 2 gjelder også her: illikviditetspåslaget er kompensasjonen for at aksjene ikke kan realiseres på et vilkårlig tidspunkt. Den selskapsspesifikke risikoen styres gjennom investeringens størrelse sett mot investorens samlede eksponering, ikke gjennom et høyere avkastningskrav. Mange som investerer i unoterte aksjer bærer en betydelig usystematisk risiko som ikke, eller bare i begrenset grad, kompenseres.
Nedenfor følger noen av ulempene ved investeringer i unoterte selskaper sammenlignet med brede indeksfond:
| Ulempe | Hva den innebærer |
|---|---|
| Konsentrasjon | Investeringen står og faller med ett selskap, ofte med få kunder og noen få nøkkelpersoner |
| Manglende likviditet | Det finnes ikke noe likvid marked. Salg krever en kjøper, og vedtektene eller aksjonæravtalen kan begrense hvem som kan kjøpe. Fraværet av kurssvingninger betyr ikke at risikoen er lav |
| Informasjonsasymmetri | Gründerne og ledelsen vet ofte mer enn investoren, og regnskapene er ofte mindre detaljerte enn i børsnoterte selskaper |
| Minoritetsposisjon | Uten avtale kan flertallet bestemme utbytte, kapitalforhøyelser og salg. Minoritetsvernet i aksjeloven er et sikkerhetsnett, ikke en styringsrett |
| Utvanning | Nye emisjoner kan redusere eierandelen og verdien hvis investoren ikke har rett eller råd til å delta |
| Manglende erfaring | Mange nystiftede selskaper lider under gründernes manglende erfaring med å drive og bygge et selskap, og har samtidig ofte stram likviditet |
Investeringer i unoterte selskaper kan likevel være gode. Det forutsetter at investoren har et fortrinn, for eksempel bransjekunnskap, nettverk eller innflytelse over driften, at prisen gir avkastning som står i forhold til risikoen, og at investeringen utgjør en begrenset del av investorens samlede formue.
6. Minoritets- og likviditetsrabatter
6.1 Hva rabattene utgjør
En eierandel i et unotert selskap kan ha én verdi når selskapet omsettes samlet, og en annen, typisk lavere, verdi når den enkelte aksjeposten omsettes separat. Internasjonalt kalles dette «levels of value»: ett nivå for hele selskapet, et lavere for en minoritetspost uten kontroll, og et lavere igjen for en minoritetspost som heller ikke kan omsettes. Avstanden mellom det øverste og det nederste nivået er summen av to fradrag.
Minoritetsrabatten knyttes til manglende kontroll. Den som ikke kan bestemme utbytte, budsjett, ansettelser eller salg av virksomheten, får heller ikke betalt for den retten. Rabatten utledes ofte indirekte av kontrollpremier i oppkjøp av børsnoterte selskaper. Premie og rabatt er to målinger av den samme forskjellen, men fra hver sin ende: er en minoritetspost priset til 100 mens den som får kontroll betaler 125, utgjør kontrollpremien 25 % regnet opp fra 100, og minoritetsrabatten 20 % regnet ned fra 125. Damodaran oppgir gjennomsnittlige premier på 20–30 % i det amerikanske markedet, mens Betton, Eckbo og Thorburn finner 44,5 % i et utvalg på 10 806 bud. Tallene er hentet fra noterte selskaper.[4] Anvendes de på et unotert selskap sammen med en egen likviditetsrabatt, er det en risiko for å telle den samme verdireduksjonen to ganger.
Likviditetsrabatten knyttes til manglende marked. Boye gjengir at det blant norske markedsaktører er en relativt vanlig oppfatning at rabatten ligger på 30–40 %, men understreker at det er en glideskala som må fastsettes konkret. Hva norske analytikere faktisk gjør, viser PwC og Forening for finansfag Norges undersøkelse for 2025: 79 % justerer for illikviditet ved verdsettelse av unoterte aksjer, og blant dem som tar rabatten direkte i verdien, anvender 80 % en rabatt på 15–40 %, med 20 % som median.

Minoritets- og likviditetsrabattene kan variere også for samme selskap. Ofte ser vi at investorer har tegnet eller kjøpt unoterte aksjer til en pris som bygger på selskapets verdi pro rata uten fradrag for minoritets- og likviditetsrabatt. Ved salg møter investoren en kjøper som priser aksjeposten som faktisk omsettes: en minoritetspost uten kontroll og uten marked. Er posten kjøpt uten rabatt og solgt med rabatt, er det investoren selv som dekker forskjellen. En profesjonell minoritetsinvestor forhandler derfor rabatten inn ved inngang, og sikrer seg avtalemessig mot den ved exit.
Forskjellens størrelse kan ikke fastslås på forhånd. Damodaran har påpekt at faste rabattsatser er metodisk svake, fordi rabatten varierer med selskapet, med kjøperen og med markedets behov for likviditet på salgstidspunktet. Når nivået ikke kan fastsettes ved inngang, er avtalevilkårene det eneste som gir forutsigbarhet.
Annenhåndsmarkedet for private equity-andeler viser hva illikviditet koster i praksis. I første halvår 2026 ble oppkjøpsfond omsatt til 91 % av sist rapporterte verdi, og venturefond til 79 %. Dette gjelder institusjonelle selgere med spredte porteføljer, revidert verdifastsettelse og flere budgivere. En enkelt aksjepost i ett unotert selskap har ikke bedre vilkår.
Ved formuesbeskatning får personlige aksjonærer en verdsettelsesrabatt på 20 %, men den er lik for alle og tar ikke hensyn til eierandel eller omsettelighet. Investoren beskattes altså i praksis som eier av en forholdsmessig andel av selskapet.
6.2 Exitformen avgjør verdsettelsesprinsippet
6.2.1 Frivillig salg (hovedregelen)
Ved ordinært salg mellom en villig selger og en villig kjøper står partene fritt til å avtale pris. Mellom rasjonelle og informerte parter legges det presumtivt til grunn at avtalt pris reflekterer markedsverdien, det vil si verdien etter fratrekk for eventuelle rabatter (for eksempel for manglende kontroll eller lav omsettelighet) og med påslag for eventuelle premier (for eksempel for kontroll eller strategisk verdi for kjøperen). Punktene nedenfor er lovfestede unntak fra denne hovedregelen: aksjeloven §§ 4-17, 4-23, 4-24, 4-25 og 4-26 gir i ulike situasjoner en part rett til å kreve aksjer innløst eller overført uten den andre partens samtykke, og verdsettelsesprinsippet kan da avvike fra det partene selv ville avtalt.
6.2.2 Nektet samtykke til salg (aksjeloven § 4-17)
Krever vedtektene styrets samtykke til et aksjeerverv, jf. § 4-16, og nekter styret å godkjenne kjøperen, kan kjøperen kreve aksjene innløst av selskapet. Utgangspunktet for innløsningssummen er aksjenes antatte omsetningsverdi der den lar seg fastslå. Høyesterett begrunnet dette i Flesberg-dommen med at erververen ikke har noen begrunnet forventning om å få betalt for en forholdsmessig andel av de underliggende verdiene. Retten uttalte i avsnitt 51 at omsetningsbegrensninger fører til redusert likviditet i aksjen og kan medføre «betydelig reduksjon av markedspris, fra 5-60 %, etter det opplyste». Tallet bygger altså på opplysninger i saken, og er ikke en norm retten selv fastsatte. Rabatten er likevel relevant her, fordi løsningssummen nettopp skal gjenspeile hva en kjøper ville betalt for posten slik den er, med de begrensningene som følger med. Hva det betyr i praksis, viser LB-2023-180774: Borgarting lagmannsrett sluttet seg til et minoritetsfradrag på 30 % ved innløsning av en 25 %-post i et advokatfirma, beregnet av den regnskapsførte egenkapitalen, dels for alminnelige minoritetsforhold og dels for selskapsspesifikke forhold.
6.2.3 Forkjøpsrett (aksjeloven § 4-23)
Har aksjeeiere eller andre forkjøpsrett etter vedtektene, kan den forkjøpsberettigede tre inn i en allerede avtalt aksjeoverdragelse i kjøperens sted. Også her er utgangspunktet antatt omsetningsverdi, ofte i praksis prisen partene har avtalt. Den avtalte prisen legges imidlertid bare til grunn så langt den er representativ. Er det forhandlet frem en strategisk premie fra én bestemt kjøper, kan en forkjøpsberettiget hevde at prisen ikke uttrykker alminnelig omsetningsverdi, og overta posten til lavere pris. Underrettspraksis viser at domstolene er åpne for å se bort fra en pris som er satt kunstig lavt, men at bevisbyrden er reell.
6.2.4 Innløsning (§ 4-24) og utløsning (§ 4-25)
§ 4-24 gir en aksjeeier rett til selv å kreve seg innløst av selskapet ved alvorlig konflikt eller myndighetsmisbruk. § 4-25 er motstykket: der kan selskapet kreve en aksjeeier utløst, typisk ved vesentlig mislighold fra aksjeeierens side. I Bergshav-saken fra 2016 kom Høyesterett til at løsningssummen skal bygge på selskapets underliggende verdi, uten rabatt for minoritet, manglende stemmerett og illikviditet. Begrunnelsen ligger ikke i misbruket, men i formålet med bestemmelsen. Forarbeidene peker etter rettens syn entydig i retning av at den som trer ut, har krav på sin andel av de underliggende verdiene. Skal innløsningsretten ha et reelt innhold, kan løsningssummen ikke gjenspeile de samme prisdempende forholdene som gjør salg urealistisk, jf. avsnitt 152 og 153. At regelen også motvirker myndighetsmisbruk, er ett av flere støtteargumenter, jf. avsnitt 159. Konklusjonen i avsnitt 163 er generell: Flesberg-dommens verdsettelsesregel anvendes ikke ved uttreden etter § 4-24. Selskapet anførte at løsningen ikke passer der kravet bygger på et alvorlig og varig motsetningsforhold etter første ledd nr. 3, uten misbruk. Høyesterett avviste innvendingen i avsnitt 160. Saken ble avgjort etter første ledd nr. 1, men spørsmålet er senere prøvd også utenfor misbrukstilfellene. I LE-2019-55741 gjaldt kravet utløsning etter § 4-25 første ledd nr. 2, et alvorlig og varig motsetningsforhold i et familieselskap, uten misbruk. Eidsivating lagmannsrett bygde på Bergshav-dommen og fastsatte løsningssummen til en forholdsmessig andel av de underliggende verdiene, uten fradrag for minoritet og illikviditet. Anken ble nektet fremmet for Høyesterett.
6.2.5 Tvangsinnløsning (§ 4-26)
Eier et morselskap mer enn ni tideler av aksjene og stemmene i et datterselskap, kan morselskapet kreve å overta de øvrige aksjene. De øvrige aksjeeierne kan kreve det samme av morselskapet. I Norway Seafoods-dommen kom Høyesterett til at løsningssummen skal tilsvare aksjenes virkelige verdi, beregnet som en forholdsmessig andel av de underliggende verdiene. Selskapet hadde argumentert for en «rabattert omsetningsverdi». Det ble avvist, blant annet fordi morselskapet da kunne spekulere i å innløse på et tidspunkt der rabatten var ekstra høy, og fordi alle aksjer i samme klasse skal ha samme verdi. Hva det kan utgjøre, viser Hafslund-saken, som gjaldt et allmennaksjeselskap. Minoritetsaksjonærene ble tilbudt NOK 96,75 per aksje. Borgarting lagmannsrett satte i overskjønnet løsningssummen til NOK 137,50, 42 % høyere, etter å ha bygget på neddiskonterte kontantstrømmer og funnet at børskursen ikke var egnet til å endre fastsettelsen. Overskjønnet ble avsagt under dissens, og lagmannsretten reduserte samtidig tingrettens løsningssum på NOK 147,13. Selv når prinsippet ligger fast, er beløpet gjenstand for reell tvil.
6.3 Vedtektsfesting av verdsettelsesprinsippet
Verdsettelsesprinsippet kan reguleres i vedtektene. Loven fastsetter løsningssummen til aksjenes virkelige verdi i alle fire tilfeller: ved nektet samtykke etter aksjeloven § 4-17 femte ledd, ved forkjøpsrett etter § 4-23 annet ledd, og ved innløsning og utløsning etter § 4-24 tredje ledd og § 4-25 tredje ledd, som begge viser tilbake til § 4-17 femte ledd. Adgangen til å fravike dette i vedtektene er derimot ikke den samme. Ved forkjøpsrett er den uttrykkelig, jf. §§ 4-15 tredje ledd og 4-19 første ledd, og vedtektene kan da bestemme både hvilket prinsipp som gjelder og om rabatt skal anvendes. Ved nektet samtykke følger adgangen forutsetningsvis av § 4-17 femte ledd annet punktum, som bygger på at vedtektene kan angi beløpet eller beregningsmåten. Ved innløsning og utløsning er adgangen mer tvilsom, fordi disse bestemmelsene ikke omfattes av fravikelsesadgangen i §§ 4-15 tredje ledd og 4-19 første ledd, og fordi de utgjør et minoritetsvern som retten håndhever etter søksmål. Departementet har uttalt at et selskap som vil forankre at løsningssummen skal ta utgangspunkt i prisen i aksjesalgsavtalen, kan ta inn regler om det i vedtektene. Yttergrensen er avtaleloven § 36, jf. § 4-17 femte ledd annet punktum: en vedtektsbestemmelse om beløpet eller beregningsmåten kan lempes dersom avviket fra virkelig verdi blir betydelig. Etter § 4-15 fjerde ledd gjelder § 36 tilsvarende for omsetningsbegrensninger i aksjonæravtale. Ved tvangsinnløsning etter § 4-26 åpner loven ikke for vedtektsfravikelse.
En prisformel som bare står i aksjonæravtalen, kan ikke gjøres gjeldende i et skjønn om løsningssum med mindre vedtektene selv viser til den. Prinsippet bør derfor fastsettes uttrykkelig i vedtektene, med angivelse av om minoritets- og likviditetsrabatt skal anvendes.
Rabatten kan også motvirkes i avtale. Medsalgsretten verner ikke bare mot å bli sittende igjen med en ny hovedaksjonær; den hever posten til majoritetens verdinivå, og er dermed det enkeltvilkåret som mest direkte opphever minoritetsrabatten ved exit.
7. Håndtering av den usystematiske risikoen
7.1 Hvor vernet plasseres
Den usystematiske risikoen i ett selskap kan begrenses, og investoren kan sikre seg kompensasjon for den, gjennom reguleringer i vedtekter og aksjonæravtale. Begge deler må være fremforhandlet før investeringen gjennomføres. Når pengene først er overført, er forhandlingsstyrken en annen.
Vedtektene binder alle aksjeeiere, selskapets ledelse og enhver ny eier, og er registrert i Foretaksregisteret. En aksjonæravtale binder bare dem som har signert, og et brudd gir erstatning, ikke ugyldighet: beslutningen står seg selv om avtalen sier noe annet. En vedtektsfestet rett for en aksjeklasse til å velge et styremedlem virker derfor uavhengig av de øvrige aksjeeiernes medvirkning, mens en avtalt styreplass bare gir krav på at de øvrige stemmer i samsvar med avtalen. Styret kan uansett ikke binde seg til å stemme i strid med selskapets interesse, heller ikke der samtlige aksjeeiere har sluttet seg til avtalen.
7.2 Investorens egne tiltak
Størrelsen på investeringen. Sett grenser for hvor stor del av formuen som kan stå i unoterte selskaper generelt og i det konkrete selskapet spesielt, og hold øvrige investeringer bredt spredt. Ingen enkeltinvestering bør overstige det investoren kan tåle å tape i sin helhet.
Due diligence. Undersøk regnskap, kontrakter, gjeld, tvister, immaterielle rettigheter, nøkkelpersoner og eierforhold før prisen avtales. Funnene bør få betydning for pris og avtalevilkår.
Kjøpesummen. Verdsett mot et avkastningskrav som tar høyde for likviditet og markedsrisiko, og mot grunnfrekvensen for sammenlignbare selskaper fremfor gründerens ofte altfor optimistiske budsjett. Earn-out eller betinget vederlag kan fordele risikoen når partene er uenige om fremtiden.
7.3 Vedtektsbestemmelser
Aksjeloven § 4-1 bygger på at alle aksjer gir lik rett, og unntak må stå i vedtektene. Det kan opprettes egne aksjeklasser med ulike organisatoriske eller økonomiske fordeler. En likvidasjonspreferanse gir preferanseaksjene rett til et avtalt beløp av vederlaget før de ordinære aksjene mottar noe; «1x» betyr innskutt kapital. Uten deltakelse (non-participating) må preferanseaksjonæren velge mellom dette beløpet og en forholdsmessig andel av hele vederlaget; med deltakelse (participating) mottas begge. Preferansen må forhandles inn i den emisjonen investoren deltar i: å innføre et klasseskille for aksjer som allerede er utstedt, krever samtykke fra samtlige aksjeeiere, jf. § 5-20 første ledd nr. 4, og en vedtektsendring som forringer en hel aksjeklasses rett, må tiltres av eiere av to tredeler av kapitalen i klassen, i tillegg til at minst halvparten av stemmene fra aksjeeiere som ikke eier aksjer i noen annen klasse må avgis for forslaget, jf. § 5-18 annet ledd.
7.4 Aksjonæravtale
Ikke alle mekanismer kan reguleres i vedtektene. Følgende forhold kan være aktuelle å regulere i aksjonæravtale:
Innflytelse, innsyn og eierandel. Informasjonsrett og eventuelt styreplass. Vetorett ved kapitalforhøyelser, salg av virksomheten og andre vesentlige endringer. Fortrinnsrett ved emisjoner og vern mot utvanning.
Eierskifte og exit. Forkjøpsrett, medsalgsrett og plikt til medsalg, med uttrykkelig angivelse av hvilke overdragelser til nærstående som ikke utløser rettighetene, jf. aksjeloven § 1-5, og med medsalgsplikt begrenset til salg til uavhengig kjøper på markedsmessige vilkår. Exit bør sikres med tidspunkt, mekanisme og prisfastsettelse ved uenighet; en salgsrett med avtalt prisfastsettelsesmekanisme gir en exit som ikke beror på at det finnes en kjøper. Ved fastlåst eierskap kan en shotgun-klausul løse situasjonen, der den ene parten tilbyr en pris, og den andre må velge mellom å kjøpe til den prisen eller selge til samme pris. Shotgun-klausuler egner seg best mellom likeverdige parter med lik finansiell styrke. Fordelingen av vederlaget mellom aksjeklassene ved et samlet aksjesalg må avtales særskilt, fordi en vedtektsfestet likvidasjonspreferanse bare fordeler selskapets egne midler ved avvikling og selskapet ikke er part i oppgjøret ved et aksjesalg.
Løpende forhold og avtalen selv. Minimumsutbytte som minst dekker den formuesskatten aksjene utløser, slik at minoriteten ikke må finansiere skatt på en verdi den ikke kan realisere. Endringer i avtalen bør kreve kvalifisert flertall, men med samtykke fra hver part der endringen øker forpliktelser, innfører nye omsetningsbegrensninger, åpner for tvangsinnløsning eller etablerer klasseskille mellom aksjer som hadde like rettigheter. Konfliktløsning: megling, voldgift eller domstol, og rettslig skjønn der uenigheten gjelder løsningssummen, med avtalt betalingsfrist og rente fra verdsettelsestidspunktet.
7.5 Eierstruktur og lovgivning
Investeringer gjennom aksjeselskap faller inn under fritaksmetoden. Gevinst ved salg er da skattefri, mens utbytte omfattes av treprosentregelen og beskattes effektivt med 0,66 %, med unntak for utbytte innenfor et skattekonsern. Tap er tilsvarende ikke fradragsberettiget. Strukturen bør være på plass før investeringen gjøres.
Det er en fordel å kunne orientere seg i lovgivningen om unoterte selskaper, særlig aksjeloven. Investoren bør også ha et bevisst forhold til når et unotert selskap regnes som et alternativt investeringsfond. Mange investeringsselskaper og syndikater er i realiteten fond, fordi de forvalter midler kollektivt for flere investorer etter en definert strategi, jf. Finanstilsynets rundskriv 9/2019.
8. Oppsummering
Aksjemarkedet betaler kun for systematisk risiko. For hoveddelen av formuen gir derfor et bredt, rimelig indeksfond ofte den beste risikojusterte avkastningen. Unoterte investeringer kan forsvares når investoren har et fortrinn, når prisen møter et avkastningskrav som tar høyde for ulempene med investering i unoterte selskaper, og når rettighetene er sikret i vedtekter og avtale før pengene overføres.
Vurderer du å kjøpe eller selge aksjer i et unotert selskap, skal selskapet hente inn kapital, eller skal du tegne deg i en emisjon? Jo tidligere avtalevilkårene og undersøkelsene er på plass, desto mindre risiko gjenstår. Ta kontakt med advokat Hogne Sandanger på hs@sandco.no eller tlf. 934 64 518 for bistand med emisjoner, due diligence og fremforhandling av aksjonæravtale og vedtekter.
Fotnoter
[1] Tallene for bankinnskudd, eiendom og aksjer er aritmetiske gjennomsnitt for 16 land 1870–2015, før skatt og kostnader. Målt geometrisk, altså som faktisk sammensatt vekst, er avkastningen om lag 5 % for aksjer og 7 % for bolig (Jordà m.fl., QJE 2019). Private equity-tallene er hentet fra Norges Bank Investment Managements gjennomgang, som i hovedsak gjengir Korteweg (2023) og CEM Benchmarking (2018): oppkjøpsfond har gitt 3–4 prosentpoeng mer enn børsen per år etter kostnader, målt mot identisk tidsatte børsinvesteringer, mens venture- og vekstfond i gjennomsnitt har ligget 1–2 prosentpoeng under. Forskjellen mellom øverste og nederste kvartil av oppkjøpsfond er over 12 prosentpoeng i årlig meravkastning. Avkastningen i private equity avhenger derfor i stor grad av forvaltervalg. ↩
[2] Satsene er hentet fra Nordnets prisliste for Private Banking og IBKRs Tiered-modell, begge per oktober 2026, omregnet med EUR/NOK 10,83. Tallet for IBKR forutsetter at vekslingen gjøres manuelt i valutamarkedet; ved automatisk veksling der legges det til 0,03 % i kursen, altså NOK 3 000 på dette beløpet. Børs-, clearing- og regulatoriske gebyrer kommer i tillegg hos Interactive Brokers oger ikke medregnet. ↩
[3] Tallene ovenfor dekker i hovedsak selskaper som ble solgt, og investorer som rapporterer, mens stille nedleggelser er underrepresentert. ↩
[4] En kontrollpremie betales også for synergier og strategisk verdi hos kjøperen, ikke bare for kontrollen i seg selv, og nivået varierer sterkt med marked og transaksjonstype. ↩
Kilder
Økonomisk litteratur og empiri
- Jordà, Knoll, Kuvshinov, Schularick og Taylor, «The Rate of Return on Everything, 1870–2015», Quarterly Journal of Economics, 2019
- Bessembinder, «One Hundred Years in the U.S. Stock Markets», SSRN, utkast 27. september 2026
- Markowitz, «Portfolio Selection», Journal of Finance, 1952; Sharpe, «Capital Asset Prices», Journal of Finance, 1964
- Hughson, Stutzer og Yung, «The Misuse of Expected Returns», Financial Analysts Journal, 2006, s. 88–96
- Norges Bank Investment Management, Discussion Note 4/2023 «Private Equity» og 3/2023 «Drivers of listed and unlisted real estate returns», som i hovedsak gjengir Korteweg (2023) og CEM Benchmarking (2018)
- SSB, «Halvparten av nyetablerte aksjeselskap overlevde i fem år», 18. oktober 2018
- Wiltbank og Boeker, «Returns to Angel Investors in Groups», 2007
- Correlation Ventures, «Venture Capital: We’re Still Not Normal»; Ghosh, Harvard Business School, referert i Wall Street Journal 2012, om venturefinansierte selskaper
- Norges Bank, styringsrenten 1992–2026 og generiske statsrenter; SSB, folkemengde og fødselsstatistikk; BIS, reelle boligpriser
- PwC og Forening for finansfag Norge, «Risikopremien i det norske markedet 2025», 12. desember 2025
- Kahneman, «Tenke, fort og langsomt», 2011, norsk utgave Pax forlag
- Kaldestad og Møller, «Verdivurdering», 2. utgave 2016, Fagbokforlaget; Boye, «Rabatt ved omsetning av aksjer i ikke-børsnoterte selskaper», Praktisk økonomi & finans nr. 3 (2007)
- Betton, Eckbo og Thorburn, «Corporate Takeovers», Handbook of Corporate Finance; Damodaran, «The Value of Control», «Marketability and Value: Measuring the Illiquidity Discount» og «Valuing Young, Start-up and Growth Companies: Estimation Issues and Valuation Challenges», NYU Stern, tabell 2 på s. 16
- Jefferies, «Global Secondary Market Review», juli 2026
- Prislister per oktober 2026: Nordnet Private Banking, Interactive Brokers og KLPs oversikt over andelsklasser for store beløp; KID for Vanguard FTSE Global All Cap (VGLA), Storebrand Global Indeks og KLP AksjeGlobal Indeks
Juridiske kilder
- Aksjeloven §§ 1-5, 4-1, 4-15 til 4-26, 5-18 annet ledd og 5-20
- Skatteloven §§ 2-38, 4-12 annet ledd og 10-20; Prop. 1 LS (2025–2026) kap. 8
- AIF-loven §§ 1-2, 1-3, 1-4 og 7-1; Finanstilsynet, rundskriv 9/2019 om definisjonen av alternative investeringsfond og prosjektfinansieringsselskaper
- NOU 1996: 3 om uttreden og løsningssum etter §§ 4-17 og 4-24; Ot.prp. nr. 55 (2005–2006) om løsningssummen ved forkjøpsrett; avtaleloven § 36
- Rt. 2007 s. 1392 (HR-2007-01731-A), Flesberg, avsnitt 51, om antatt omsetningsverdi etter aksjeloven § 4-17; LB-2023-180774, Borgarting, om minoritetsfradrag på 30 % ved innløsning etter § 4-17; HR-2016-1439-A, Bergshav, om underliggende verdi etter § 4-24; Rt. 2003 s. 713, Norway Seafoods, om tvangsinnløsning etter allmennaksjeloven § 4-25, med parallell i aksjeloven § 4-26
- LE-2019-55741, Eidsivating lagmannsretts dom og kjennelse 27. januar 2020 om utløsning etter aksjeloven § 4-25 første ledd nr. 2, anke nektet fremmet ved HR-2020-935-U og HR-2020-936-U; LB-2019-79052, Hafslund, Borgarting lagmannsretts overskjønn 26. august 2020
- Margrethe Buskerud Christoffersen, Karnov lovkommentar til aksjeloven §§ 4-15 og 4-17, versjon 9. august 2023; Woxholth, «Aksjenes virkelige verdi. De rettslige prinsippene for fastsettelse av innløsningssummen», Jussens Venner nr. 2–3/2019
- Katharina Misje, «Aksjenes virkelige verdi. Valg av verdsettelsesprinsipp ved aksjeloven §§ 4-24 første ledd nr. 3 og 4-25», masteroppgave JUS399, Det juridiske fakultet, Universitetet i Bergen, 10. mai 2022